லங்காசிறி FM


ரூ.2.1 டிரில்லியனை எட்டும் இலங்கையின் வருமான வரிப் பற்றாக்குறை - IMF விடுத்துள்ள எச்சரிக்கை


2025 ஆம் ஆண்டின் இறுதிக்குள் நாட்டின் உள்நாட்டு வருவாய்த் துறையால் அறிவிக்கப்பட்ட மொத்த வரி ஏய்ப்பு அல்லது வரிப் பற்றாக்குறை சுமார் ரூ. 2.1 டிரில்லியன் ரூபாய் மிகுதியாக உள்ளது என சர்வதேச நாணய நிதியம் (IMF) புதிய அறிக்கையொன்றை வெளியிட்டுள்ளது.
இதற்கமைய, அந்தத் தொகையில் சுமார் ரூ. 1.6 டிரில்லியன் என்பது வரி மதிப்பீடுகள் தொடர்பான மேல்முறையீடுகள் அல்லது பிற சர்ச்சைகளுக்கு உட்பட்ட பணம் என்றும் அதில் குறிப்பிடப்பட்டுள்ளது.
வரி ஏய்ப்பு வீதம் அதிகரிப்பு
வரிப் பண நிலுவையை மீட்பதில் மேல்முறையீடுகளே மிகப்பெரிய தடையாக அடையாளம் காணப்பட்டுள்ளன என்றும் சுட்டிக்காட்டப்பட்டுள்ளது. 2024 ஆம் ஆண்டில் அறிவிக்கப்பட்ட மொத்த வரி ஏய்ப்பு சுமார் ரூ. 1.1 டிரில்லியன் என்றும், அதில் சுமார் ரூ. 947 பில்லியன் அத்தகைய சர்ச்சைகளுக்கு உட்பட்டது என்றும் அந்த அறிக்கை வெளிப்படுத்தியுள்ளது.
பணியாளர் பற்றாக்குறை, முன்னுரிமையின்மை, மற்றும் மீட்கக்கூடிய வரி நிலுவைகளையும், நிர்வாகச் செலவுகளுடன் ஒப்பிடும்போது மீட்க வாய்ப்பில்லாத அல்லது மீட்பதற்கு நடைமுறைக்குச் சாத்தியமில்லாத நிலுவைகளையும் வேறுபடுத்திக் காட்டுவதற்கான இடர் அடிப்படையிலான வழிமுறை இல்லாதது போன்ற காரணங்களால், மறுக்கப்படாத வரி நிலுவைகள் கூட நீண்ட காலமாக நீடிக்கின்றன.
மேலும், உள்நாட்டு வருவாய் சட்டம் மற்றும் மதிப்புக்கூட்டு வரிச் சட்டத்தின் கீழ், மீட்க முடியாத வரிக் கடன்களை நேரடியாகத் தள்ளுபடி செய்யும் அதிகாரம் உள்நாட்டு வருவாய் துறைக்கு இல்லை என்றும், இது நிதி அமைச்சகத்திடம் சமர்ப்பிக்கப்பட வேண்டும் என்றும் அந்த அறிக்கை குறிப்பிடுகின்றது.
வரி பற்றாக்குறை
ஐந்து ஆண்டுகளுக்கும் மேலாக நிலுவையில் உள்ள சில வரி நிலுவைகளில், மேல்முறையீடுகள் அல்லது பிற சர்ச்சைகளுக்கு உட்படாத நிலையிலும்கூட, அவற்றை மீட்பதற்குப் போதுமான நடவடிக்கை எடுக்கப்படவில்லை என்பதையும் சர்வதேச நாணய நிதியம் (IMF) கவனித்துள்ளது.
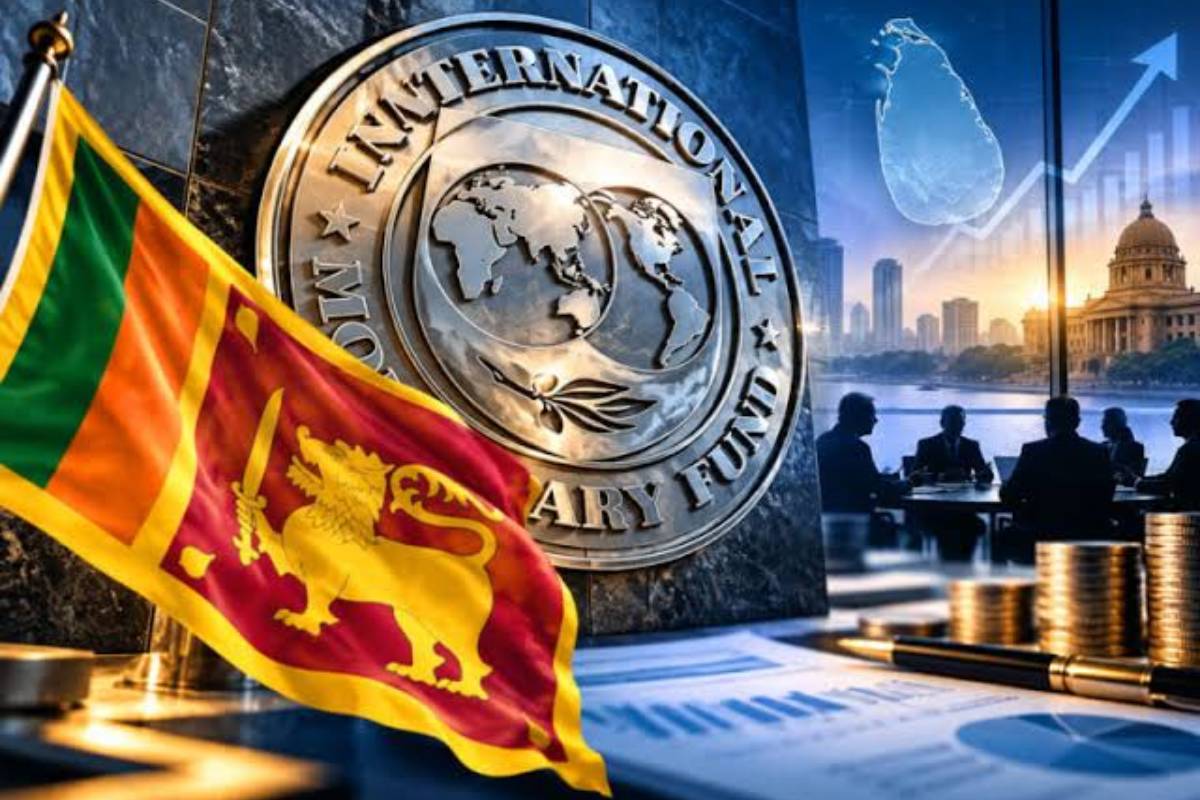
வரிப் பற்றாக்குறைகளை அவற்றின் வயது, அவை மேல்முறையீடுகள் அல்லது பிற சர்ச்சைகளுக்கு உட்பட்டவையா, அவற்றை மீட்கும் சாத்தியம், மற்றும் அவற்றை மீட்பதில் உள்ள நிர்வாகச் செலவுகள் ஆகியவற்றின் அடிப்படையில் வகைப்படுத்தி, இடர் அடிப்படையிலான வரிப் பற்றாக்குறை மேலாண்மை முறையை அறிமுகப்படுத்த வேண்டும் என்றும் அறிக்கையில் தெரிவிக்கப்பட்டுள்ளது.
இது, மீட்கக்கூடிய வரிப் பற்றாக்குறைகளுக்கு அதிக முன்னுரிமை அளிக்கும் அதே வேளையில், குறைந்த மதிப்புள்ள, சர்ச்சைக்குரிய, மீட்க வாய்ப்பில்லாத அல்லது நிர்வாக ரீதியாக மீட்பதற்குச் சாத்தியமற்ற வரிப் பற்றாக்குறைகளைத் தனியாக நிர்வகிக்கும் என்று அந்த அறிக்கை சுட்டிக்காட்டுகின்றது.

சண்டிலிப்பாய், மானிப்பாய், London, United Kingdom, கனடா, Canada
02 Nov, 2020
நெடுந்தீவு கிழக்கு, கொழும்பு, பாண்டியன்குளம், Brampton, Canada
26 Sep, 2026


அல்லைப்பிட்டி, பிரான்ஸ், France
12 Nov, 2011

இமையானன் கிழக்கு உடுப்பிட்டி, சுவிஸ், Switzerland, London East Ham, United Kingdom
14 Oct, 2026

Seremban, Malaysia, நெல்லியடி, மண்டபம், India, Harrow, United Kingdom
30 Oct, 2021